Domain plankosten.de kaufen?
Wir ziehen mit dem Projekt
plankosten.de um.
Sind Sie am Kauf der Domain
plankosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plankosten.de kaufen?
Wie kann man einen angemessenen Notfallfonds aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um einen angemessenen Notfallfonds aufzubauen, sollte man monatlich einen festen Betrag beiseite legen. Es wird empfohlen, mindestens drei bis sechs Monate an Ausgaben zu sparen. Der Notfallfonds sollte auf einem separaten Konto oder in einem sicheren Ort aufbewahrt werden. **
Wie können Menschen sich auf unerwartete Ausgaben vorbereiten und einen Notfallfonds aufbauen?
Menschen können sich auf unerwartete Ausgaben vorbereiten, indem sie regelmäßig Geld beiseite legen und einen Notfallfonds aufbauen. Es ist ratsam, monatlich einen festen Betrag auf ein separates Sparkonto zu überweisen. Der Notfallfonds sollte ausreichend sein, um mindestens drei bis sechs Monate an Ausgaben abzudecken. **

Ähnliche Suchbegriffe für 4 Notfallfonds
Top-Angebote
Produkte zum Begriff 4 Notfallfonds:
-
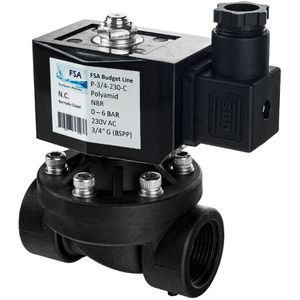
FSA Magnetventil Budget P-3/4-230-C, 3/4 Zoll, Kunststoff, stromlos geschlossen, bis 6 bar, 230V" Stromlos geschlossenes Ventil (NC) aus Kunststoff öffnet wenn Spannung anliegt Mit 3/4"" G-Gewinde-Anschluss, Schutzklasse IP65 & 230 V Wechselstromanschluss (AC) Bis zu 100.000 Schaltzyklen und 6 bar Druck Geeignet für verschiedene Wasser, andere Flüssigkeiten, Luft, nicht brennbare Gase, Öle, Benzin, uvm. Mit hochwertiger NBR-Dichtung Schnelle Schaltzeit von 10 Millisekunden Ideal für Einsatz in Bereichen wie Bewässerung, Spritzen von Pflanzenmitteln oder Kühlung von Rechenzentren Magnetventile erwärmen sich bei längerem Betrieb sehr stark (bis ca. 80 °C) Ventile sind nicht für den Einsatz bei Vakuum/Unterdruck geeignet Beim Anschluss bitte die im Lieferumfang enthaltene, ausführliche Anleitung beachten Merkmale: Anschlussgröße: 3/4 Zoll Funktionsart: stromlos geschlossen (NC) Steuerung: elektrisch Stromart: Wechselstrom (AC) Stromversorgung: 230 V "58,30 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
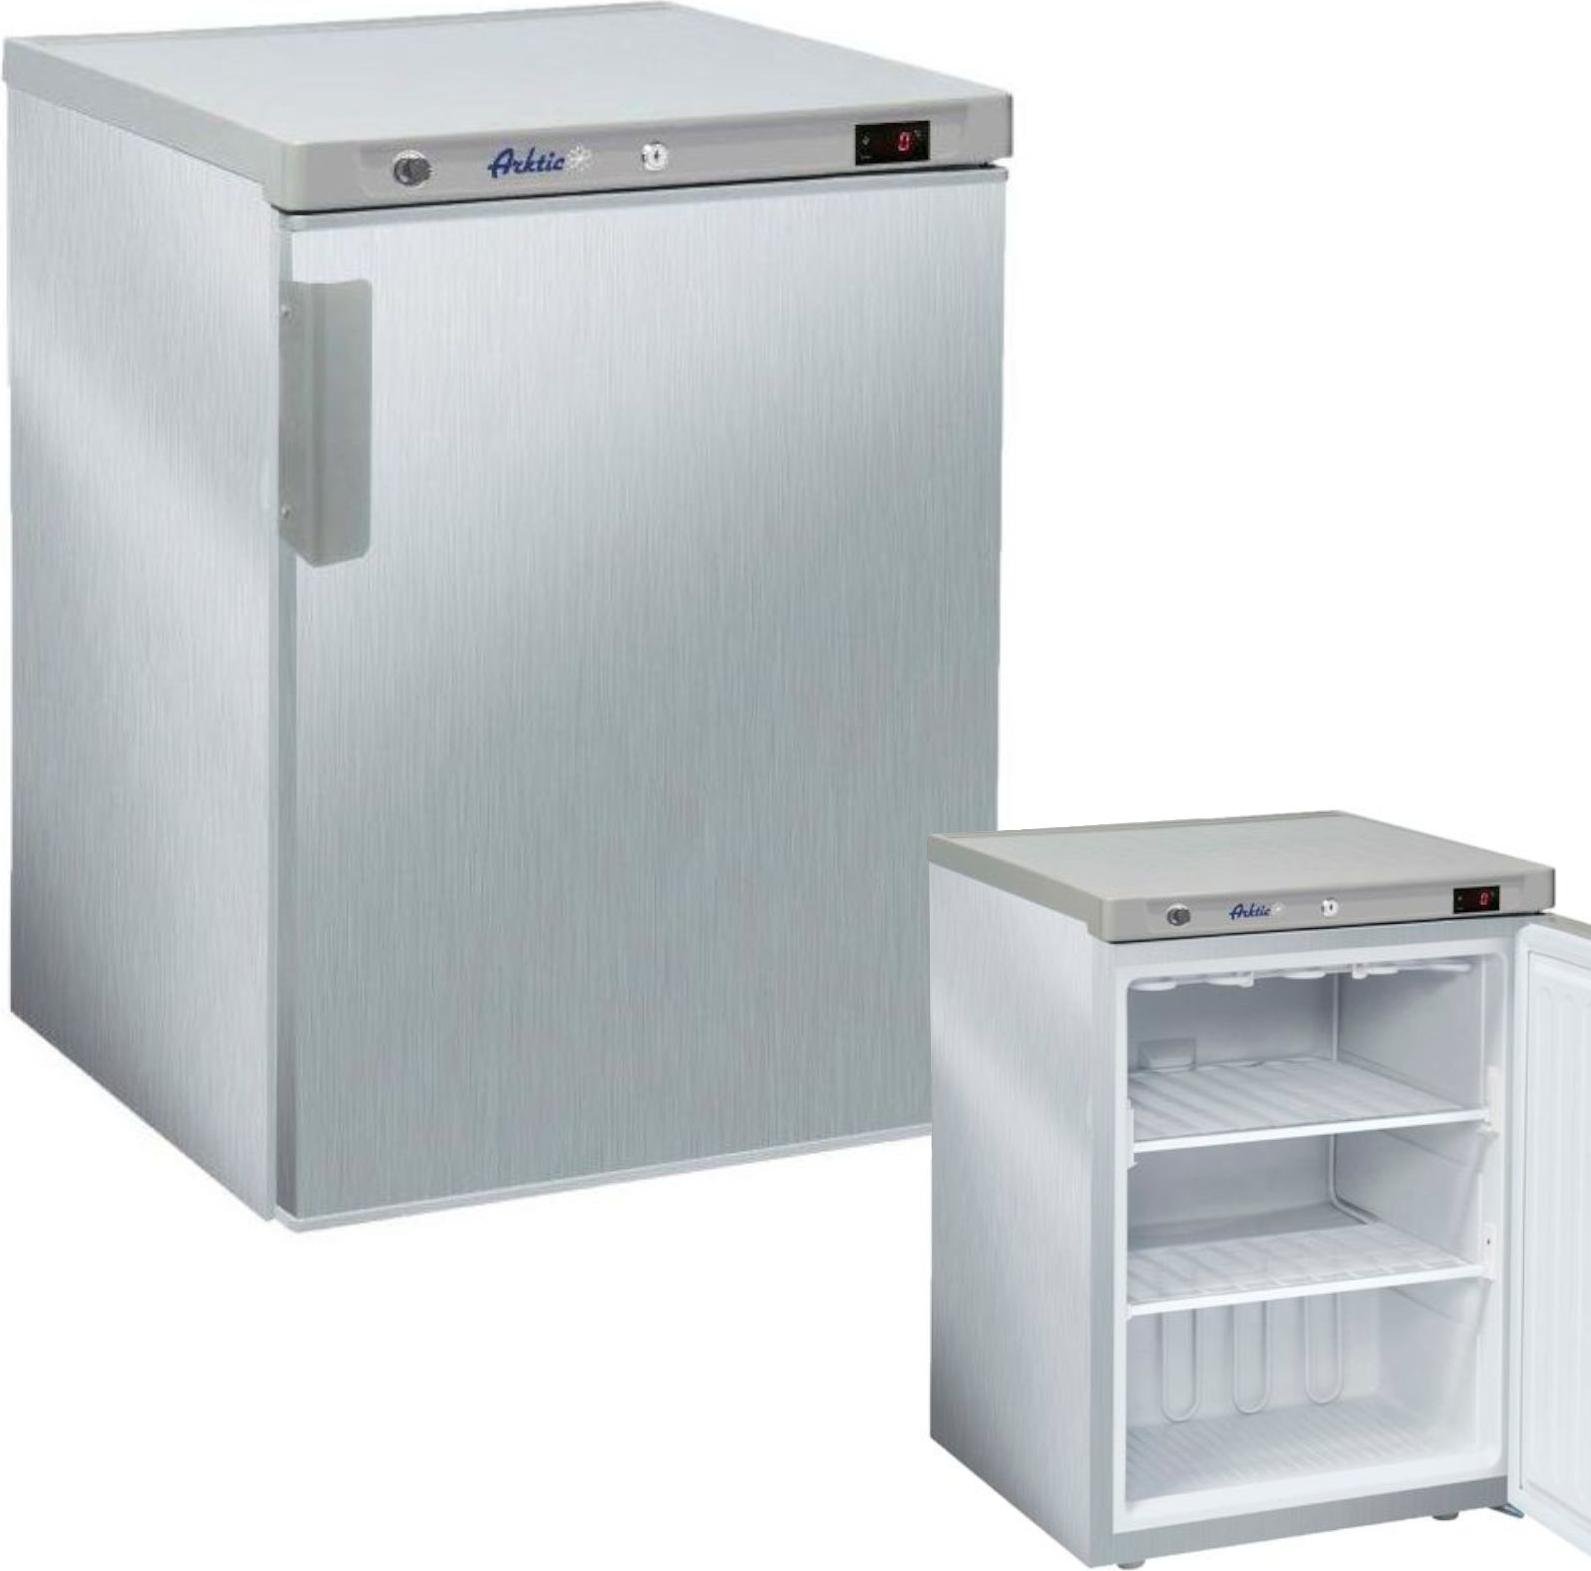
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann ein Notfallfonds aufgebaut und effektiv genutzt werden, um unvorhergesehene Ausgaben abzudecken?
Ein Notfallfonds kann aufgebaut werden, indem regelmäßig Geld beiseite gelegt wird, idealerweise in einem separaten Konto. Es sollte genug Geld angespart werden, um mindestens drei bis sechs Monate an Ausgaben abdecken zu können. Der Fonds sollte nur für tatsächliche Notfälle verwendet werden und nicht für geplante Ausgaben oder Luxusartikel. **
-
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **
-
Welche Möglichkeiten gibt es, einen Notfallfonds aufzubauen und wie viel sollte man idealerweise für unerwartete Ausgaben zurücklegen?
Es gibt verschiedene Möglichkeiten, einen Notfallfonds aufzubauen, wie regelmäßiges Sparen, automatische Überweisungen oder den Verkauf von nicht benötigten Gegenständen. Ideal wäre es, mindestens drei bis sechs Monatsausgaben für unerwartete Ausgaben zurückzulegen, um finanzielle Sicherheit zu gewährleisten. Es ist wichtig, den Notfallfonds regelmäßig zu überprüfen und gegebenenfalls anzupassen. **
-
Wie kann man sich langfristig finanziell schützen, um unvorhergesehene Ausgaben und Risiken in den Bereichen Versicherung, Investitionen und Notfallfonds abzudecken?
Um sich langfristig finanziell zu schützen, ist es wichtig, eine umfassende Versicherungspolice abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Zudem sollte man in verschiedene langfristige Investitionen wie Aktien, Anleihen oder Immobilien diversifizieren, um das Risiko zu streuen und langfristig Renditen zu erzielen. Des Weiteren ist es ratsam, einen Notfallfonds anzulegen, der ausreichend Geld für 3-6 Monate Lebenshaltungskosten abdeckt, um unvorhergesehene Ausgaben oder Einkommensverluste zu bewältigen. Zuletzt ist es wichtig, regelmäßig eine finanzielle Überprüfung vorzunehmen, um sicherzustellen, dass die Versicherungen, Invest **

Wie können Notfallfonds dazu beitragen, finanzielle Sicherheit in unvorhergesehenen Situationen zu gewährleisten?
Notfallfonds dienen dazu, unerwartete Ausgaben abzudecken, ohne auf Kredite zurückgreifen zu müssen. Sie bieten finanzielle Sicherheit in Krisensituationen wie Jobverlust oder unerwarteten Reparaturen. Durch regelmäßiges Sparen in den Notfallfonds können finanzielle Engpässe vermieden werden. **
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
Top-Angebote
Produkte zum Begriff 4 Notfallfonds:
-
Archive - Controlling Crowds-Part 4 - Preis vom 29.10.2026 08:31:29 hBrand : E/W FRANCE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 1, PackageQuantity : 1, Feature : Ihre Kleinen Music Store. von Italien nach ganz Europa, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive5,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds-Complete Edition Parts 1-4 - Preis vom 29.10.2026 08:31:29 hBrand : ARCHIVE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 2, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Wea, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive19,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FSA Magnetventil Budget P-3/4-230-C, 3/4 Zoll, Kunststoff, stromlos geschlossen, bis 6 bar, 230V" Stromlos geschlossenes Ventil (NC) aus Kunststoff öffnet wenn Spannung anliegt Mit 3/4"" G-Gewinde-Anschluss, Schutzklasse IP65 & 230 V Wechselstromanschluss (AC) Bis zu 100.000 Schaltzyklen und 6 bar Druck Geeignet für verschiedene Wasser, andere Flüssigkeiten, Luft, nicht brennbare Gase, Öle, Benzin, uvm. Mit hochwertiger NBR-Dichtung Schnelle Schaltzeit von 10 Millisekunden Ideal für Einsatz in Bereichen wie Bewässerung, Spritzen von Pflanzenmitteln oder Kühlung von Rechenzentren Magnetventile erwärmen sich bei längerem Betrieb sehr stark (bis ca. 80 °C) Ventile sind nicht für den Einsatz bei Vakuum/Unterdruck geeignet Beim Anschluss bitte die im Lieferumfang enthaltene, ausführliche Anleitung beachten Merkmale: Anschlussgröße: 3/4 Zoll Funktionsart: stromlos geschlossen (NC) Steuerung: elektrisch Stromart: Wechselstrom (AC) Stromversorgung: 230 V "58,30 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen angemessenen Notfallfonds aufbauen, um unvorhergesehene Ausgaben abzudecken?
Um einen angemessenen Notfallfonds aufzubauen, sollte man monatlich einen festen Betrag beiseite legen. Es wird empfohlen, mindestens drei bis sechs Monate an Ausgaben zu sparen. Der Notfallfonds sollte auf einem separaten Konto oder in einem sicheren Ort aufbewahrt werden. **
-
Wie können Menschen sich auf unerwartete Ausgaben vorbereiten und einen Notfallfonds aufbauen?
Menschen können sich auf unerwartete Ausgaben vorbereiten, indem sie regelmäßig Geld beiseite legen und einen Notfallfonds aufbauen. Es ist ratsam, monatlich einen festen Betrag auf ein separates Sparkonto zu überweisen. Der Notfallfonds sollte ausreichend sein, um mindestens drei bis sechs Monate an Ausgaben abzudecken. **
-
Wie kann ein Notfallfonds aufgebaut und effektiv genutzt werden, um unvorhergesehene Ausgaben abzudecken?
Ein Notfallfonds kann aufgebaut werden, indem regelmäßig Geld beiseite gelegt wird, idealerweise in einem separaten Konto. Es sollte genug Geld angespart werden, um mindestens drei bis sechs Monate an Ausgaben abdecken zu können. Der Fonds sollte nur für tatsächliche Notfälle verwendet werden und nicht für geplante Ausgaben oder Luxusartikel. **
-
Wie können Notfallfonds dabei helfen, unerwartete finanzielle Belastungen zu bewältigen? Wann ist es sinnvoll, einen Notfallfonds einzurichten?
Notfallfonds bieten eine finanzielle Sicherheit, um unerwartete Ausgaben wie Autoreparaturen oder medizinische Notfälle zu decken. Es ist sinnvoll, einen Notfallfonds einzurichten, wenn man genug Geld hat, um 3-6 Monate an Ausgaben zu decken oder wenn man in einer finanziell unsicheren Situation ist, wie zum Beispiel bei einem unsicheren Arbeitsplatz. Ein Notfallfonds kann helfen, finanzielle Belastungen zu bewältigen und einen gewissen Frieden und Sicherheit zu schaffen. **
Ähnliche Suchbegriffe für 4 Notfallfonds
-
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wicke, Thomas: Praxishandbuch Produktkosten-Controlling mit SAP S/4 HANAPraxishandbuch Produktkosten-Controlling mit SAP S/4 HANA , Wie kann das Controlling, vor dem Hintergrund eines ständigen Wandels der Rahmenbedingungen, empfindlicher Lieferketten und schwankender Rohstoffpreise, die Geschäftsleitung am effektivsten dabei unterstützen, die Kostenseite optimal unter Kontrolle zu halten und die richtigen Entscheidungen zu treffen? Erfahren Sie in diesem Praxishandbuch, wie sich wesentliche Fragen des Produktkosten-Controllings mithilfe von CO-PC in SAP S/4 HANA beantworten lassen. Zunächst macht der Verfasser Sie mit der Theorie vertraut: Welche Kostenrechnungsverfahren gibt es, welche sind für den angestrebten Zweck am geeignetsten, wie sieht in S/4 HANA die Architektur des Rechnungswesens aus? Anschließend führt Thomas Wicke Sie durch alle Schritte, die notwendig sind, um ein entscheidungsorientiertes Produktkosten-Controlling optimal einzurichten und durchzuführen - von den Stammdaten bis hin zum Ablauf der Istkalkulation sowie der Feststellung und Auswertung von Abweichungen zwischen Plan und Ist. Dabei lernen Sie wichtige Tools kennen wie das Material-Ledger oder das Universal Parallel Accounting (UPA), zu Deutsch universelle parallele Rechnungslegung, das erstmals eine 'maßgeschneiderte' Lösung für eine gleichzeitige Bewertung nach verschiedenen Anforderungen und Rechnungslegungsstandards bietet. Kostenrechnung für entscheidungsorientiertes Produktkosten-Controlling Produktkosten-Controlling in unruhigen Zeiten - Simulation in SAC4Planning Volatile Preise - Istkalkulation mit dem Material-Ledger Universal Parallel Accounting (UPA) , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240503, Produktform: Kartoniert, Autoren: Wicke, Thomas, Seitenzahl/Blattzahl: 228, Keyword: CO-PC; Kostenrechnung; Material-Ledger; Produktkosten-Controlling; SAP; Universal Parallel Accounting, Fachschema: SAP - mySAP~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 208, Breite: 147, Höhe: 12, Gewicht: 386, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, einen Notfallfonds aufzubauen und wie viel sollte man idealerweise für unerwartete Ausgaben zurücklegen?
Es gibt verschiedene Möglichkeiten, einen Notfallfonds aufzubauen, wie regelmäßiges Sparen, automatische Überweisungen oder den Verkauf von nicht benötigten Gegenständen. Ideal wäre es, mindestens drei bis sechs Monatsausgaben für unerwartete Ausgaben zurückzulegen, um finanzielle Sicherheit zu gewährleisten. Es ist wichtig, den Notfallfonds regelmäßig zu überprüfen und gegebenenfalls anzupassen. **
-
Wie kann man sich langfristig finanziell schützen, um unvorhergesehene Ausgaben und Risiken in den Bereichen Versicherung, Investitionen und Notfallfonds abzudecken?
Um sich langfristig finanziell zu schützen, ist es wichtig, eine umfassende Versicherungspolice abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Zudem sollte man in verschiedene langfristige Investitionen wie Aktien, Anleihen oder Immobilien diversifizieren, um das Risiko zu streuen und langfristig Renditen zu erzielen. Des Weiteren ist es ratsam, einen Notfallfonds anzulegen, der ausreichend Geld für 3-6 Monate Lebenshaltungskosten abdeckt, um unvorhergesehene Ausgaben oder Einkommensverluste zu bewältigen. Zuletzt ist es wichtig, regelmäßig eine finanzielle Überprüfung vorzunehmen, um sicherzustellen, dass die Versicherungen, Invest **
-
Wie können Notfallfonds dazu beitragen, finanzielle Sicherheit in unvorhergesehenen Situationen zu gewährleisten?
Notfallfonds dienen dazu, unerwartete Ausgaben abzudecken, ohne auf Kredite zurückgreifen zu müssen. Sie bieten finanzielle Sicherheit in Krisensituationen wie Jobverlust oder unerwarteten Reparaturen. Durch regelmäßiges Sparen in den Notfallfonds können finanzielle Engpässe vermieden werden. **
-
Welche Sparstrategien eignen sich am besten für den Aufbau eines Notfallfonds, die Tilgung von Schulden und die langfristige finanzielle Planung?
Um einen Notfallfonds aufzubauen, ist es am besten, regelmäßig einen festen Betrag beiseite zu legen, bis ein Polster von drei bis sechs Monatsausgaben erreicht ist. Für die Tilgung von Schulden ist es ratsam, zuerst die Schulden mit den höchsten Zinsen abzuzahlen, während man gleichzeitig die Mindestzahlungen auf die anderen Schulden leistet. Für die langfristige finanzielle Planung ist es wichtig, einen Teil des Einkommens in langfristige Anlagen wie Aktien, Anleihen oder Investmentfonds zu investieren, um von Zinseszinsen zu profitieren. Außerdem ist es sinnvoll, regelmäßig einen Finanzplan zu erstellen und zu überprüfen, um sicherzustellen, dass man auf Kurs bleibt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.